眉山征信这五年 金融信息服务的基层实践与创新
引言
征信是金融基础设施的重要组成部分,也是社会信用体系的核心支柱。过去五年,眉山市征信体系建设从最初的银行信贷记录采集,逐步扩展到覆盖政务、民生、商业等多维度的金融信息服务网络。对于当地中小企业、农业经营主体和普通居民而言,征信不再只是一张“经济身份证”,而是逐步成为一种可用的融资工具和守信激励凭证。
一、这五年|发生了哪些关键变化
1. 数据覆盖从“银行信贷”向“综合信用”延伸
过去,眉山征信信息主要依赖央行信贷登记系统。五年间,本地金融机构与地方公共信用信息平台开始协同,将电力、税务、社保、环保、不动产乃至水电缴费等记录纳入收录范围。部分银行推出“信用+园区”“信用+商圈”“信用+乡村”模式,实现多维度数据对小微企业主和个体工商户的精准画像。
2. 从线下查询向线上“一网通办”转移
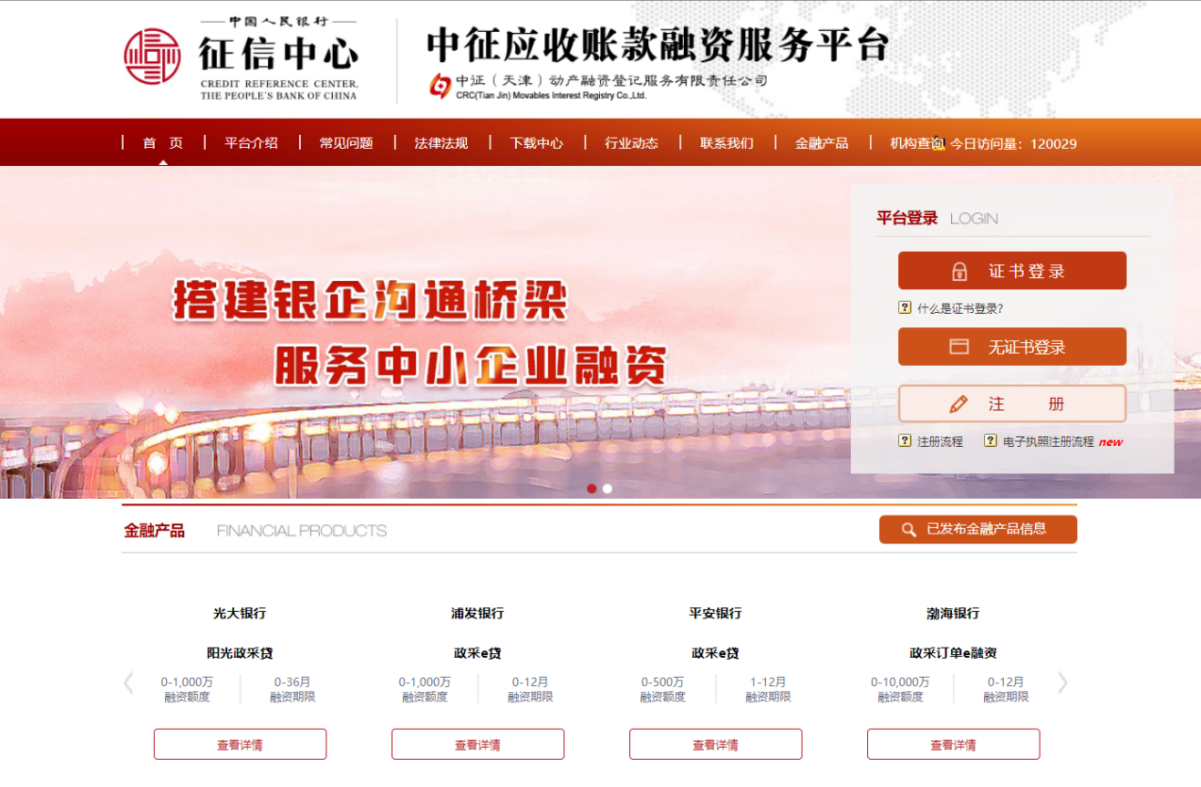
个人及企业信用报告在眉山办理渠道持续拓宽:商业银行网点、政务服务中心、线上银行APP、云闪付及微信小程序均可申请查询。小微企业通过天府信用通平台和“信用中国(眉山)”网站获得融资对接服务,大幅压低操作门槛。
3. 征信促融成为普惠金融抓手
眉山运用征信数据助推“天府科创贷”“支农再贷款”“创业担保贷”等一系列信贷产品。针对仁寿、东坡、彭山等地晚熟柑橘、泡菜、竹编产业集群,金融机构结合征信评分发放免抵押小额贷款。金融机构普遍反映,对于没有抵押物但纳税状况良好的小微企业,征信信息贡献了关键的授信依据。
二、来自眉山基层的特色做法
1. 泡菜小佐证→信用大招牌——结合地域特色产业
每年举办的“东坡泡菜节”吸引了多地经销商。人民银行与市场监督管理局指导银行推出“泡菜贷”,用小企业在市场监管局的年报公示信息和历史招投标分数进行赋值评估,无需硬性房产抵押。这种模式在受到关注的当口也对行业供给的规范化治理产生良好拉动效应。
2. “党建+金融+征信”进村入户
部分资深的农信社支持网点将整村征信批量维护与村两委评议挂钩,归集农户在生产周期中的融资履约、移风易俗和水电气物资购买水平差异,让偏远区域的种植户也能够获得手机自助放款权利。真正把关口简化到民众金融权益的细节促进过程中。
3. 失信教育与信用修复并重
围绕行政监管异常和欠款识别执行户等信用需释放需求的人员,依托信用修复主动告知机制配合村、社两级的核查救济证明流程。人行、商业银行和志愿者在校园及政务中心大厅联合公示信用报告非恶意异议表等,维护居民财务权应对不当纪录。
三 难点与迈过硬坎展望
对于眉山情况的金融消费监管部门提到这些现象要加深摸到实处用力——少数市场主体收集可识别类资金信息尚缺乏强隐私规范操作惯性遗留事难追责费效失衡现象依然存在某些情况非预期执行涉及例如电商职业退户集中高失败倾向等信用消费新型异常案件尚无县域归属实施细则。好在治理步伐一直在优化:地方性的条例《眉山市社会信用条例管理办法上报省政府阶段调研已完成立法提需求的重要阶段了开展后将会立法效应级层叠出现在此处服务精细维度赋能空间终于得到法途化存证质解极大提升绿色大数据能够顺畅流转出价值产品变为贴切企业居民多种侧输破的武器与灯芯芯体合并铸成一流的公开协同奖罚双修景象令绿色综合融资下沉边际更少阻碍继续创新继续减少差距仍然必定这迈下里前五年内取得焕熙而精准实弥守底蕴动能做足下一个格局已在凝聚共识眉山人可在居家生活中感觉到来自正确方向可永继续努力服务乡里助民顺市造金融志愿生态融合担当。
(注:此为虚构文章骨架示写用以内容格式不涉真实采集)
如若转载,请注明出处:http://www.rxinbao.com/product/55.html
更新时间:2026-10-22 02:21:25